近年来,中国电视行业早已经进入了存量时代。在经历过互联网品牌大势崛起的2015~2016年,电视品牌多,价格战竞争激烈,整体出货量来到了高点的5000+万台。之后,中国电视行业进入了漫长的低迷期。2025年中国电视市场品牌整机的出货量为3289.5万台,创下从2010年以来16年市场出货量的新低。
进入2026年,虽然有“国补”以旧换新持续的推动,整个电视行业依然未有明显起色。2026年1~9月,中国彩电市场零售量规模下滑16%,已经延续7个月下降态势。10月品牌整机出货284.4万台,同比下降12.2%,环比9月虽增长5.3%,但同比跌幅为今年第二高,仅次于5月23.1%的跌幅,这是因为促销前“综合征”。
总的来看,今年1至10月,中国电视市场品牌整机累计出货2475.1万台,同比下降8.8%。如果按照2025年11月的整机出货量322万台,以及12月更加低迷的销量,中国电视行业的整体出货量恐怕要来到3000万台以内,今年的彩电市场成绩恐怕要创历史之最。
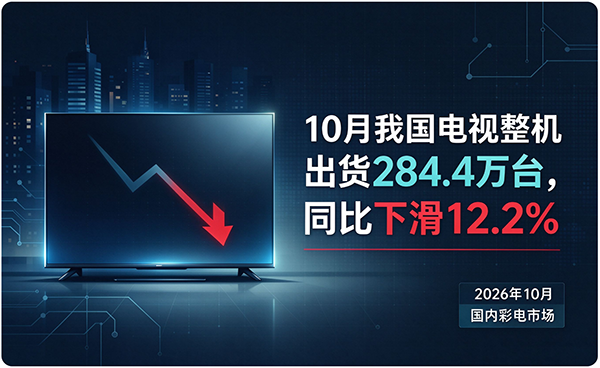
但是,笔者注意到,一年一度的双11周期跨度长达一个月,京东双11早在10月9日就率先开启,各大平台也相继开启预售、预约销售等。但是,就算是有双11预售的加持,10月份的销量依然不理想,可见电视行业所面临的下行压力空前。
分品牌来看,前八大主力海信、创维、TCL、小米、长虹、海尔、康佳、华为及含子品牌合计出货271万台,同比-13.1%,市占95.3%,集中度继续走高。外资品牌索尼、飞利浦、夏普合计仅5.2万台。分渠道来看,线上零售量-15.5%、零售额-14.4%;均价4307元,同比微涨55元。
电视行业之所以近几年来越来越低迷,可以从宏观和微观两方面来剖析。
宏观包括经济形势低迷,全球通胀反复、地缘冲突、海外央行高利率维持更久,带来普遍的收入预期不稳,国内居民消费也偏向“紧预算”。而中国人的存钱理念十分普遍,在消费紧缩下,对于进入存量时代的电视行业,换新需求逐渐减弱的同时,必然带来换新驱动的减弱,影响整体销量。
另外就是房地产红利的消退。过去新房装修是电视市场的稳定增量,但是随着房地产行业的低迷,新房交付、装修配套采购持续萎缩,这部分新增需求大幅缩水,没有新家庭来承接出货量。
第三就是原材料价格不断上涨带来的成本压力。国际局势严峻,原材料价格不断上涨,叠加汇率波动,面板、芯片、元器件成本很难持续下行,另外还有面板价格的波动,促销力度的加大,终端电视产品的价格也不断上涨,价格占刺激销量增长的效果并不明显。
微观方面就是电视行业已经进入了存量时代,换新驱动力不足。国内家庭彩电保有量早已超过100台/百户,增量红利已经结束,替换性需求成增长主力。另外,前几年,互联网电视品牌强势出击,以价换量,提前透支了市场增量。而电视耐用性强,平均换机周期拉长至8–10年,拉低了换新市场的体量。
另外,持续了近三年的“国补”以旧换新,更加压榨了换新需求。2026 年补贴力度、覆盖面回落,前期透支过后,单纯靠补贴很难持续撬动大盘,政策托底效果变弱。还有手机、平板、投影持续分流客厅观看时长,电视“刚需属性”弱化,使得电视增长压力倍增。
总的来看,10月电视同比下滑也是预料之中,存量饱和、地产配套需求走弱的长期压力,叠加双11周期拉长带来的渠道备货保守、消费者观望、降价空间受限等短期因素共振,电视行业的增长能力已经尽显疲态。