进入四季度,面板需求环比减弱,加上大陆面板厂十一期间部分产线放假减产影响下,面板价格并未出现太大的波动,以企稳为主。在经历过10月份的稳定之后,根据奥维睿沃观点,预计11月电视面板价格继续保持稳定,不会出现太大幅度的波动。
奥维睿沃预计32~43英寸小尺寸需求持续低迷,10月持平,11月还将继续持平;50~55英寸10月价格持平,11月面板价格企稳;65~75英寸大尺寸有需求支撑,10月价格持平,11月预计价格企稳。总的来说,11月面板上旬价格来看,主要是以稳定为主。
需求端,国内双11促销备货前置,但是从今年双11的促销活动来看,虽然力度非常大,但是面对低迷的电视行业,各大电视品牌的促销都是在积极消化库存,而且也不会加大新面板的采购力度,限制了面板的采购涨价空间。头部主机厂商本身面临出货的压力,被动拥有与面板企业谈判的能力,这也就导致整个产业链都在积极维持面板价格的稳定。
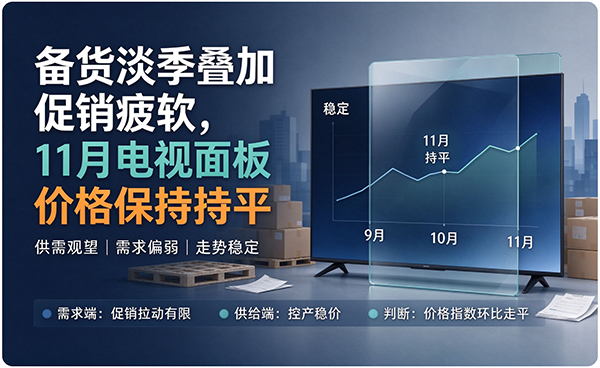
奥维睿沃认为,电视面板需求进入备货淡季,当前进行中的双11彩电促销表现疲软,促使国内品牌厂的面板采购更加保守。今年以来存储、PCB等材料的价格继续上涨,整机厂成本压力陡增,对面板厂涨价的诉求较为抗拒;成本上涨迫使整机厂大幅降低小尺寸面板采购,对大尺寸面板维持强劲。
供给端来说,以京东方、TCL华星等头部厂商持续执行按需排产、甚至减产,还有放假等方式来减少产出,保持高世代产线稼动率维持在80%左右,刻意控制出货量,避免供给泛滥引发降价。加上上游玻璃基板、驱动IC、偏光片成本上涨,面板厂亏损压力大,不愿再打价格战低价抛售面板,守住价格底部。
需求端信心不足,市场消费低迷,品牌备货并不积极。而供给端面对不断上涨的成本,不得不靠控产来减少供给,提高议价能力,保持面板价格的稳定。所以,总的来看,双方博弈的结果是面板价格企稳,但是预计11月份只是过渡期,12月面板可能会迎来涨价的窗口。
目前,中国在LCD液晶电视面板赛道已经是全球主导者,掌握供给和定价权,加上Mini LED背光技术的崛起,更加发挥了液晶电视面板的余热,促进中国液晶电视面板整体市场占有率。现在,中国大陆液晶电视面板出货份额超70%,京东方、TCL 华星、惠科三强为主力,合计占到全球近2/3份额,随着三星、LGD等品牌关停LCD面板产线,中国已经成为全球液晶电视面板的主导。
不过,在高端市场,OLED依然是非常有力的竞争者。LGD、三星仍然是OLED电视面板生产制造的主力,特别是LGD,作为唯一大尺寸WOLED面板的供应者,占据全球OLED市场大部分份额。虽然我国也在加速OLED面板产线的布局,但是国内目前以中小尺寸OLED为主,电视大尺寸OLED产能、良率、寿命、成本仍有差距。
值得一提的是,国内TCL华星布局印刷OLED路线,属于下一代长线路线,虽然短期还没有大规模电视面板量产交付。但是,随着位于广州开发区、黄埔区的TCL华星第8.6代印刷OLED生产线一期项目(以下简称“t8项目”)顺利完成主体封顶。预计2027年量产,优先做笔记本、平板、显示器,预留向65/75/86英寸电视面板拓展的能力,是国内未来电视RGB OLED最重要产能载体。
资深媒体人士、百姓家电网创始人杨帆表示,中国已经掌握全球LCD电视面板的话语权,产能和出货规模全球领先,但是在高端下一代显示赛道落后韩系。还有上游材料、设备以及芯片存在明显短板,叠加国际贸易“壁垒”,专利围剿等,在全球竞争格局中表现出“大而不强”,未来依然面临非常大的压力。
总的来说,面板价格的稳定十分利于整个电视行业行情的稳定,也利于整个行业的发展。