近几年,中国家电行业始终处于低迷,时间来到2026年,低迷的情况并没有随着“国补”政策的持续迎来回暖的起色。根据奥维云网数据显示,前三季度中国家电市场(不含3C)零售额6041亿元,同比下降10%;国家统计局口径下,限额以上单位家用电器和音像器材类零售额8105亿元,同比下降4.9%。
分季度来看,一季度、二季度、三季度零售额同比分别下降6.0%、12.4%、10.1%,二季度最惨,三季度降幅略有收窄。分品类来看,传统刚需大家电普遍承压,高端升级、清洁、净水等细分品类结构性增长;出口整体韧性较强,冰洗外销表现优于空调。
具体的表现是,空调1~9月零售额同比-15.9%,零售量同比-12.6%,是白电里压力最大品类;线上均价持续下探,价格战明显。前三季度总销量1.5亿台,同比-8.4%,降幅逐季放大。三季度内销出货大幅下滑,加上四季度是空调行业的淡季,渠道持续去库存,将会持续低迷。
冰箱方面,前三季度内销以旧换新高基数拖累,零售小幅下滑,不过前三季度出口保持双位数增长,对冲国内需求压力。产品方面,500L以上大容积、超薄嵌入式、零嵌、多门法式高端款占比提升,线下市场均价下行,中端机型竞争激烈。
洗衣机方面,前三季度整体零售额同比-7.1%,整体零售主要以滚筒为主,12kg大容量、洗烘一体是主流升级方向。DD直驱、BLDC皮带两条路线并行,小乌梅、云溪这类中高端洗护机型增速优于基础款,外销稳定增长。
电视领域,前三季度零售额同比-9%,需求持续走弱,新房配套下滑、开机率偏低,用户换机周期拉长。但是,以Mini LED、RGB-Mini LED以及大尺寸电视逆势增长,成为推动电视行业变革的方向。另外,还有开机广告将全面取消的政策,电视行业在接下来的时间将迎来非常可观的发展。
还有厨电板块,厨卫大电整体零售额同比-10.3%,和地产竣工周期高度绑定,压力较大;集成灶下滑幅度最大,线上零售额同比-42.63%,前期扩张红利消退,进入洗牌期;洗碗机、微蒸烤一体机属于厨电里的增长赛道;燃气热水器小幅承压;电热水器相对平稳。
另外就是清洁小家电如扫地机、洗地机、吸尘器整体大盘增速放缓,不再是过去高增长行情,强分化。头部石头、追觅等依靠出海、AI自动集尘、热水洗等高端功能保持增长;大量白牌、入门低价款内卷、利润被压缩。净水、环境、个护小家电也呈现波动,行情稳重承压。
虽然整个家电行业面临持续低迷,但是近段时间以来,各大家电品牌的大动作也将使得家电行业格局、经营方式出现变化。先是京东在一年之内完成了三次重磅全渠道签约:11月5日和美的签下三年2388亿元的全渠道销售协议;8月与海尔敲定三年2000亿元全渠道合作;3月与格力定下三年1000万台AI空调的销售目标。
天猫同样紧跟全渠道布局节奏,持续落地线上线下一体化权益。天猫联合美的开启超级品牌日,落实线上线下同款、同价、同权益,消除线上线下的体验壁垒;在此之前,天猫已经和海信、海尔在超级品牌日活动中打通权益体系,实现门店、平台会员权益互通,线下门店体验、线上下单、就近配送的模式持续落地。
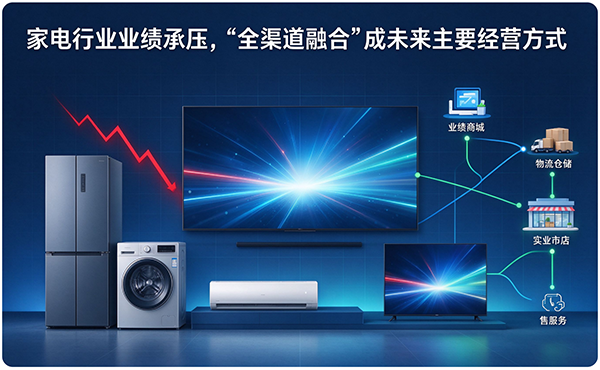
不难看出,家电行业正在进行一场经营方式的变革,家电从“线上、线下两套货、两套价格”的分流竞争,转向平台+头部品牌绑定、全域一盘货的长期合作,过去这种线上、线下分开的两条赛道即将打破,线上、线下同款的模式也将改变家电行业的产品路线和格局。
以前线上主打低价减配机型,吸引流量并冲销量,造热度。线下款主打品质,并且都是溢价高的产品。线上、线下形成全覆盖的消费层次。不仅是层次的区分,还是送货时间、安装服务等方式的区分。
随着“全渠道融合”时代的来临,标志家电行业正式告别线上线下对立的旧模式,不在是单纯的价格、品质的比拼,而是覆盖线上、线下的综合能力。