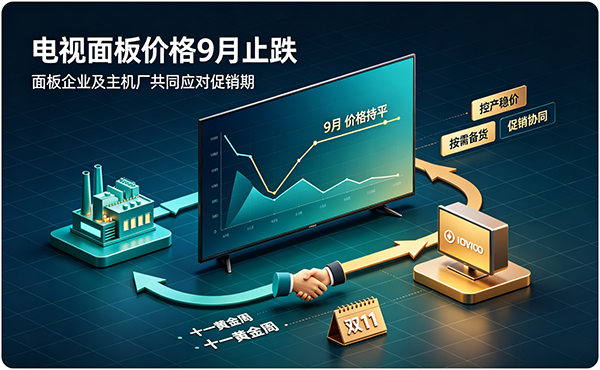
2026年的面板行业可谓是“一波三折”,面板价格呈现“前稳后涨”的态势,一季度的上涨、二季度的维稳、三季度的下跌,其中9月起已止跌回稳,四季度在成本上涨和厂商减产支撑下有望保持平稳或小幅上行。
进入9月下旬,睿沃观点(TV 面板)披露的行业资讯指出,大陆三家主力面板厂商相继对外下发涨价函。厂商现阶段首要诉求是终结电视面板的下行行情,实现价格止跌,在此基础上再伺机争取第四季度的提价空间。
从需求侧来看,即便面板厂已经抛出涨价信号,但考虑到十一国庆的备货节点,头部电视整机品牌的采购思路并未出现明显变化,整体拿货依旧保持较为积极的水平。
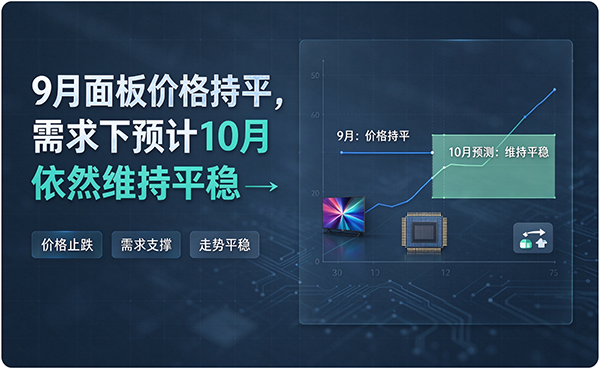
受存储、PCB等原材料价格持续走高影响,电视整机厂商的利润空间进一步遭到挤压,这也使得整机端难以承接面板继续涨价的局面。反观供给侧,头部电视品牌持续加大大尺寸面板采购,支撑面板产线维持高稼动水平,短期市场呈现供应偏紧格局。
与此同时,面板上游原材料的成本压力还在不断向下传导,面板厂方面并无意愿看到面板报价继续回落,计划借十一国庆窗口期实施控产策略,以此稳住面板价格。
受以上策略调整,电视面板各大尺寸10月将迎来波动,具体是32~43英寸9月开始持平,10月面板价格继续持平;50~55英寸9月价格企稳,10月面板价格继续持平;65~75英寸9月价格持平,10月价格继续企稳。
整机方面,随着电视整机BOM的持续上涨,整机厂已通过降规、调价的方式来应对,随着今年“双十一”10月上旬开始提前启动,预计电视厂商今年的促销力度有限。加上原材料、芯片、存储等成本持续增长,品牌端承压难以消化,终端部分机型已经小幅度拉涨。同时为了双11大促价格稳定,品牌多数会在三季度完成价格调整。
面板价格的波动对上游面板企业来说是机遇也是挑战。放眼整个面板行业,2026 年上半年多数企业经营并未迎来增长。盈利阵营主要集中在头部厂商:京东方、华星光电、群创光电、友达光电顺利实现盈利;惠科、深天马、和辉光电等其余厂商依旧身陷亏损。外资厂商方面,LGD 已经完成扭亏;三星则依托小尺寸 OLED 产品的出货表现,维持盈利水平。
目前的面板行业两级分化比较严重,除了逐渐淡出的三星、LGD以及日系电视面板企业,中国大陆以及中国台湾地区的面板几乎占据全球绝大部分市场,不断挤压其它品牌的出货、成长空间,市场不断向头部品牌聚齐。另外,中后部面板厂大部分处于亏损状态,面对来自大陆面板的挤压,生产空间不断缩小,被并购和整合恐怕是唯一的出路。
值得一提的是,随着面板价格的企稳,对上游面板企业来说可以尽快的改善经营基本面,缓解亏损压力。面板行业属于重资产行业,而且产线折旧相对固定,面板价格走低加上原材料价格上涨,企业就会陷入亏损。价格稳定之后,产品毛利也利润趋于稳定,科技减轻企业的生产经营压力,实现健康发展。
资深媒体人士、百姓家电网创始人杨帆表示,经济下行、需求疲软下的电视行业面临销量大幅下滑的趋势,而面板企业不得不持续优化产线稼动率决策,理性控产,保持面板价格的持续平稳,这才有利于行业健康有序发展,这对面板企业是最好的支撑。另外就是面板产线规模扩展的时代已经过去,整合是下一轮的主旋律,各大面板企业应该把握LCD最后的价值,寻找新的突破口,不然肯定会淘汰。
总的来说,面板行业的旺季备货已在三季度告一段落,预计四季度电视面板需求量环比下降4%,下游品牌客户仍在为年底促销备货,不会大幅削减采购量。