鉴于中国电视市场持续低迷的形势下,很多机构将2026年整体电视出货量做了下调,奥维云网数据预计,2026年彩电市场预计零售规模2566万台,同比下滑7.1%,零售额规模1063亿元,同比下滑9.7%,量额双降。
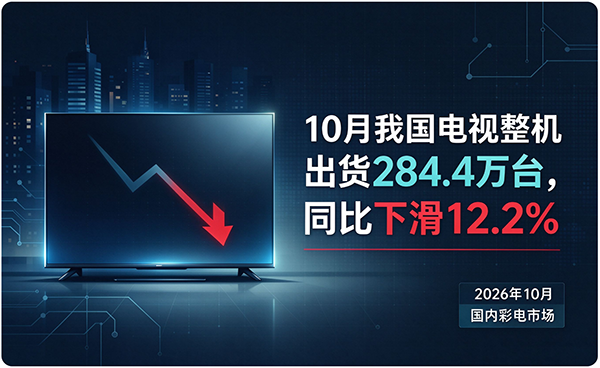
而在前三个季度(1~9月),洛图科技(RUNTO)数据显示,中国大陆电视市场品牌整机出货量为696万台,同比下降4.3%;前三季度累计出货量为2190.7万台,同比下降8.3%。自2025年第二季度以来,中国电视市场已连续六个季度出货量同比下滑。预计2026年第四季度中国电视市场出货量为845.3万台,同比下降6.1%。
当前国内彩电大盘整体仍处在存量承压的格局之中,市场总量增长乏力,但结构性回暖的信号已经十分清晰,走出了“总量平淡、结构向好”的分化行情,特别是在大尺寸化趋势以及平均价格方面,都有不错的上涨趋势。
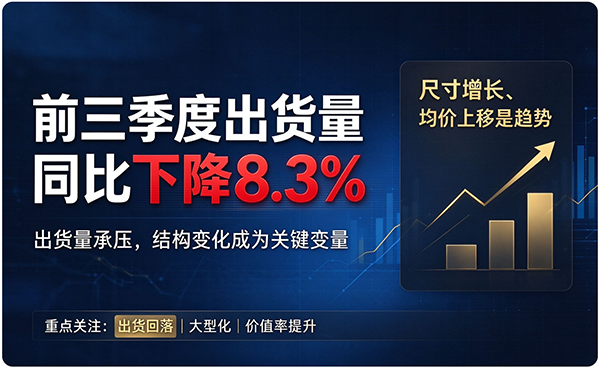
根据洛图科技(RUNTO)监测数据,2026年1-10月份,中国电视市场的平均尺寸为65.0英寸,同比提升2.2英寸;行业平均均价达到3757元,同比增长7.7%。奥维云网的月度数据显示,今年1-10月,85英寸及以上大屏电视销量占比由去年的16.5%提升至今年的21%;100英寸及以上百吋级产品销量同比增长19.4%,2万元以上高端产品销量同比增长14.1%。
平均尺寸持续上行,意味着大屏消费已经从少数人的选择,逐步下沉为主流消费偏好。消费者换新时不再局限于55 英寸、65英寸这类传统入门尺寸,75英寸、85英寸乃至更大的100英寸机型的接受度不断走高,推动行业大尺寸化节奏进一步加快。加上国内10.5代、11代高世代面板产线成熟,一块玻璃基板切割 75/85 英寸面板的利用率很高、损耗低,单英寸成本持续下降,推动了大尺寸电视的普及和提速。
市场均价上涨,则标志着彩电行业正在告别过去单纯拼低价、拼走量的内卷阶段。用户选购重心,从单纯追求拥有一台电视,转向看重画质、分区背光、控光、音响、屏幕素质、系统体验等综合价值。Mini LED、RGB-Mini LED、SQD-Mini LED以及高端OLED等中高端产品渗透率持续走高,带动整体产品结构上移,行业逻辑由价格竞争转向价值竞争。
资深媒体人士、百姓家电网创始人杨帆表示,中国电视行业的低迷有很多原因,其中包括原材料价格上涨、房地产低迷、经济环境低迷等宏观因数,传导至终端电视行业带来的就是产品价格上涨,加上收入减入带来的需求刺激效果减弱,消费能力不足。何况电视行业一进刚进入存量时代,这就导致电视行业近几年来一直处于低迷的势态。但是,未来的机会依然非常大,包括大尺寸、技术创新、品质提升以及智能AI等,依然值得期待。
洛图科技预计,中国电视市场全年出货量预计为3036万台,同比下降7.7%,将创下至少自2010年以来的新低。洛图科技(RUNTO)进一步预测,2027年中国电视市场出货量将降至2926万台,同比下降3.6%,市场规模或进一步跌破3000万台。