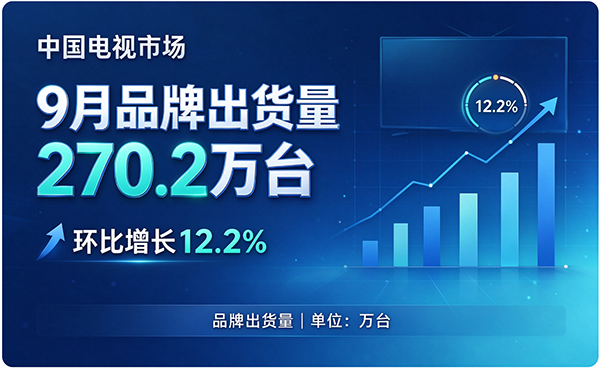
根据洛图科技(RUNTO)发布的《中国电视市场品牌出货月度快报》数据显示,2026年9月,中国电视市场的品牌整机出货量为270.2万台,较去年同期下降7.5%,环比8月增长12.2%。
数据显示,从今年1月至9月,中国电视市场的品牌累计出货总量为2190.7万台,较去年同期下降8.3%;截至9月,今年以来仅有2月实现了同比增长,其中就有刚刚结束的9月,电视市场显著承压,但是又不缺乏增长的动力。
9月,从各个电视品牌的出货量来看,中国电视市场前八大主力品牌,即海信、创维、TCL、小米、长虹、海尔、康佳、华为以及含其子品牌的出货总量约为257.4万台,同比下降5.1%,合并市占率高达95.3%,维持在高位。
品牌细分来看,海信、创维和TCL三大传统主力品牌(含子品牌)在9月的合并出货量约为167.0万台,同比下降2.3%,合并市占率为61.8%。小米(含红米)在9月的出货量约为46.2万台,市场占有率为17.1%。
排在TOP4之后的长虹、海尔和康佳三个传统电视品牌在9月的合并出货量约为38万台,该合计规模不及TOP4中任一品牌的出货量,同比下降13.3%,合并市占率为14.2%。
华为9月出货约6万台,同比下降3.3%。外资品牌方面,三星已于今年5月撤出中国市场,剩余索尼、飞利浦、夏普三家,9月合计出货量约为5万台。总的来看,市场销量在进一步向中国市场看齐,向中国头部品牌聚集。
值得一提的是,2026年前的最后一次大促双11已经开启,整个家电市场也已进入消费旺季,各大平台继续错峰促销,京东已经于10月9日提前开启家电抢购预售,10月12日晚8点正式全面启动促销,整体活动将持续到11月13日。
另外,第四批国补(本年度最后一批中央资金)落地,叠加双11前置大促,形成「国家补贴+平台优惠+商家让利+旧机折价」四重叠加,把家电存量换新需求集中释放。这一轮持续将近一个月的促销活动,对中国电视市场的推动力不容小觑,借助双11的热销,让电视行业止跌回暖也非常值得期待。
在电视行业的发展趋势方面,存量市场下,市场的换新驱动力主要聚焦大屏以及以Mini LED为首的创新技术。在刚刚开启的京东竞速榜单中,75/85 英寸成为客厅主流,98/100 英寸百吋巨幕高速增长。RGB-Mini LED 不再是小众旗舰,下探到万元内价位,竞速榜中近半数高端机型搭载该技术等。电视行业正迎来销量的上升,以及技术的更迭。
资深媒体人士、百姓家电网创始人杨帆表示,国内家电市场早已进入了存量时代,不仅换新驱动力不足,还有大量老旧电视处于超期服役的情况。今年的双11可以国补直接抵扣,另外还有平台满减优惠卷、品牌拉升销量等,消费者实际购机成本明显下降,把原本观望、延后的换新需求集中释放,推动电视行业反弹。
洛图预测,电视行业Q4 整体需求偏弱,就算有双11的加持,依然会表现低迷。整体预计2026全年国内电视整机出货3012万台,同比-8.4%,全年大盘持续收缩。