2026年1~9月电视面板价格在经过“Q1上涨、Q2持稳、Q3回落”之后,恐怕又要迎来上涨。受上游核心原材料涨价压力影响,近期TCL华星、京东方、惠科等头部面板厂商陆续发布涨价通知,价格调整自今年第四季度起正式生效,不过价格上涨并未影响到双11的促销定价。
近期全球显示产业链供应链成本持续上行,上游核心原材料价格出现大幅波动:全球显示玻璃基板龙头企业宣布自2026年第四季度起,对相关显示玻璃产品提价15%及以上,叠加驱动芯片、PCB、MLCC、特种化学品等物料受AI产业需求挤占产能影响,采购成本持续攀升。
因此,包括TCL华星光电、京东方以及惠科在内的头部供应商宣布涨价通知。其实,9月份的面板价格能维稳,一是京东方、TCL华星、惠科三大厂在十一假期安排产线岁修停产3-7天,主动控产;二是上游玻璃基板等原材料涨价,面板厂在9月中旬集中发出涨价通知,稳价意愿很强。
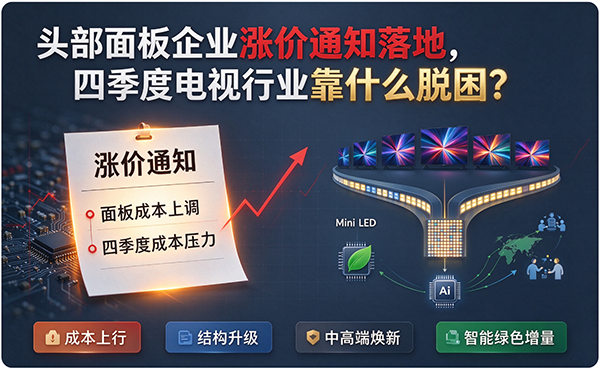
但是,在面对不断上涨的原材料影响下,四季度面板价格上涨的意愿非常强烈。本次价格调整仅为应对上游成本刚性上涨的必要举措。但是,对于终端电视市场来说,这个影响将是“毁灭性”的,因为中国电视行业面临前所未有的挑战,来自价格、来自市场、来自竞争等各方面的压力。
首先自然是来自价格的压力,本来我国电视行业的竞争以“价格战”为主,利润十分薄弱。随着原材料价格的上涨,不仅面板的价格上涨,连带着电子芯片、内存等都出现了不同程度的上涨。这些上涨的价格传导至终端的体现就是价格上涨,所以现在市面上的电视价格越来越贵也是这个原因。
第二就是中国电视行业已经进入了存量时代,换新驱动力不足。2026年1~9月中国电视市场品牌整机出货量约为2364.7万台,同比下滑8%以上。加上现在房地产十分低迷,新增购房带动的电视刚需持续萎缩,市场增长重心全面转向存量换新。但是,目前的经济环境低迷,就业环境低迷,用户换新的动力偏弱,这也是整体电视市场低迷的原因之一。
虽然中国电视行业面临这样或那样的问题,但是从目前的变革或发展趋势来看,我国电视行业依然充满机遇。特别是在智能AI技术的普及之下,电视的应用场景变得更加丰富;其次就是技术的创新成为驱动换新的动力;最后就是节能高效的发展趋势带动电视行业迎焕新潮。
智能AI让电视的应用场景更加丰富。AI技术为存量阶段的电视行业注入全新增长动能,从基础播放设备向家庭智能中枢转型,激活存量焕新需求。有了智能AI的赋能,电视的画质有了质的提升,同时还能联合全屋智能家电实现联动,打造全新的智能家居生活新体验。
其次,智能AI能联合AI摄像头实现健身功能,也能实现视频通话功能,还能通过智能AI摄像头实现家庭的安防监控功能。另外,智能电视有了AI的赋能,对家里有老人和小孩的家庭来说,只需要简单的语音就能控制电视,带来的易操作性、便捷性十分明显。
其次,就是技术创新带来的驱动力让电视行业实现逆势回暖。Mini LED、OLED、激光显示等新型显示方案持续落地,打破传统液晶产品同质化困局,支撑品牌发力中高端赛道。当前中高端电视市场保持稳健增长,与低端市场的持续承压形成鲜明反差,依靠高附加值产品的增量,带动国内电视行业在存量大环境下实现逆势回暖。
目前的电视市场聚焦大屏以及以Mini LED为首的创新技术,高附加值产品拉动营收与利润,带动行业存量环境下逆势回暖。在双11刚刚开启的首周竞速榜单中,75/85英寸成为客厅主流,98/100英寸百吋巨幕高速增长。Mini LED不断通过RGB-Mini LED、SQD-Mini LED突击高端,竞速榜中近半数以上高端机型搭载该技术,电视行业正迎来销量的上升,以及技术的更迭。
最后就是智能电视行业节能高效的趋势,是当下更是未来。在双碳政策引导、家电能效新规落地以及消费者节能意识提升的多重驱动下,节能高效已经成为智能电视行业明确发展趋势,也成为产品差异化的重要一环。
新一代 Mini LED、OLED 面板本身发光机制更高效,配合分区控光技术,电视可以根据画面内容动态调节背光功率,暗场画面大幅降低能耗。氮化镓超薄电源、高效率电源芯片广泛应用,电源转换效率进一步提升,减少电能损耗。节能高效,是接下来智能电视非常重要的发展方向。
总的来说,电视行业虽然面临这样或那样的涨价压力,但是电视行业也充满机遇,智能AI技术赋能、技术引领创新、节能高效的发展方向等,这些都是电视行业未来的变革之路,打造差异化之路,也是四季度电视行业可以实现逆势回暖的点。