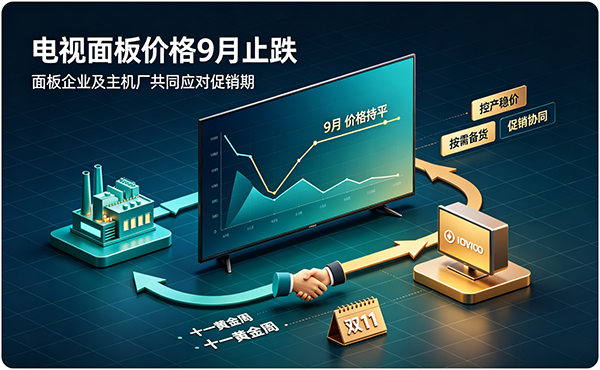
根据奥维睿沃给出的数据显示,继8月电视面板价格微降之后,9月面板价格迎来持平。整体面板价格在经过“Q1涨→Q2稳→Q3跌转稳”走势之后,9月正式迎来止跌回暖。
这主要是上游面板企业与主机厂共同妥协的结果,目的是为了接下来的十一小长假以及接下来的双十一促销。头部电视品牌厂对于大尺寸面板的拉动,面板厂稼动率得以维持高位,面板在短期进入到供不应求的格局,叠加面板上游材料成本上涨压力的持续传导,面板厂无意让面板价格继续下跌,希望通过十一控产来稳价。
其实,对主机厂来说,近年来的压力也是十分巨大,全球经济环境十分低迷,加上存量时代的来临,我国电视行业的出货量已经创下历史新低。加上今年以来,内存及其原材料价格成本的上升,电视企业的压力更大。进而影响到了面板的采购量,特别是三四线代工厂降低出货目标和面板采购计划,头部面板企业虽然也面临压力,但是通过供应链优势还能消化部分成本。
所以,头部电视品牌的需求还在,但是也只能通过上调售价来抵消成本的上涨,这也必将影响终端的销量。而面对整个行业的低迷,上游面板企业也不得不接受主机厂的议价空间,共同保持整个行业的健康持续发展。总体影响下,电视面板价格保持稳定持平势态。
随着供需转向平衡,面板价格有望逐渐企稳,8月价格降幅开始收窄,9月价格有望持平。32-43英寸8月下跌1美金,9月面板价格持平;50-55英寸8月跌幅降至1美金,9月面板价格持平;65-75英寸8月跌幅降至2美金,9月价格持平。上游材料成本的持续上涨,将迫使品牌上调零售价格。
后续面板厂计划通过10月调控稼动率、叠加IC与膜材成本抬升支撑面板涨价,但终端需求偏弱、品牌采购节奏变化将约束涨幅,预计为温和小幅波动,而非趋势性大涨。当前面板盈利显著优于黑电整机企业,国内黑电品牌依靠大尺寸、Mini LED高端化升级,具备成本向下传导能力,实现毛利率逆势改善。
总的来说,持续数月的跌价周期结束,面板厂盈利压力缓解。厂商主动在十一长假减产控供给,目标稳住四季度面板报价,不会主动降价出货,行业进入“按需生产”模式,大幅降价抢单的行为减少,但整体供需依然偏宽松,不具备持续涨价基础。
对整个电视行业来说,成本不再继续跌,整机底线价格基本确定,品牌可以提前规划大促备货、库存,不用担心采购后继续贬值。面板不再降价,靠面板成本下降带来的整机降价空间基本耗尽。后续促销降价,更多靠品牌让利、渠道补贴、以旧换新,而不是上游面板降价。
不过,前期面板价格的波动也造成了大小尺寸电视的两级分化。中小尺寸LCD 面板价格企稳,超大尺寸、MiniLED、OLED面板属于结构性行情,不受LCD面板持平影响,高端机型的成本弹性更大,品牌会继续主推大尺寸、高端机型提升毛利率。品牌备货是在面板下跌末期,加上9月持平阶段完成,库存成本偏低,所以依然存在促销降价的空间。
所以,整体来说,接下来的中秋、十一黄金周也将迎来电视的黄金促销期,价格有望迎来新低。